Een financiële buffer: hoeveel rust levert dat eigenlijk op?
Het is de belangrijkste financiële tip die we kunnen geven: zorg voor een financiële buffer. Tijdens een gesprek met één van onze budgetcoaches zal hier dan ook direct mee aan de slag worden gegaan. Maar waarom is een financiële buffer zo belangrijk? Hoeveel buffer is nodig? En hoe bouw je een buffer op?
Waarom een financiële buffer zo belangrijk is
Stel: je wasmachine begeeft het. Of je auto moet onverwacht naar de garage. Dat is altijd vervelend, maar kan voor veel stress zorgen als je geen financiële buffer hebt. Wie genoeg achter de hand heeft om dit soort tegenvallers op te vangen, zal veel meer rust ervaren.
Met een financiële buffer voorkom je dat een tegenvaller meteen gevolgen heeft voor de rest van je maandbudget. Door al eerder geld opzij te hebben gezet, hoeft iemand geen andere uitgaven te schrappen, het betalen van rekeningen uit te stellen of zelfs geld te lenen. Het voorkomt ook dat iemand bijvoorbeeld even zonder auto door het leven moet gaan.
Een financiële buffer is dus niets meer dan geld dat je achter de hand hebt voor onverwachte uitgaven. Onverwachte kosten zijn niet minder vervelend, maar je weet dat je ze kunt opvangen. Dit geeft een gevoel van controle en kan veel rust geven.
Hoeveel financiële buffer is nodig?
Hoeveel buffer iemand nodig heeft, verschilt. Een alleenstaande huurder zonder auto heeft andere financiële risico’s dan een gezin met een koopwoning en twee auto’s. Ook je inkomen, vaste lasten en persoonlijke situatie spelen mee.
Er bestaat daarom geen universeel bedrag dat voor iedereen voldoende is. Veel experts raden een buffer aan van zes keer je maandelijkse uitgaven. Het Nibud ontwikkelde een Buffer Berekenaar waarmee je kan berekenen hoeveel buffer handig is voor jouw situatie.
In een eerste gesprek met één van onze budgetcoaches wordt ook altijd gekeken hoeveel financiële buffer er al is en hoeveel er nodig is. En misschien nog wel belangrijker: hoe je die buffer op een haalbare manier kunt opbouwen.
Een financiële buffer opbouwen: vergeet de eerste stap niet
Een buffer opbouwen klinkt eenvoudig: geef minder uit dan er binnenkomt en zet het verschil opzij. In de praktijk is dat natuurlijk niet voor iedereen zo makkelijk.
Wanneer mensen het belang van een financiële buffer inzien, starten ze vaak met halsoverkop zoveel mogelijk geld apart zetten. De eerste stap is echter niet per se sparen, maar inzicht krijgen. Niet alleen om te achterhalen hoeveel buffer je nodig hebt, maar ook om te kijken welk bedrag maandelijks opzij zetten realistisch is. Het kan juist ontmoedigend werken en stress opleveren als je geld uit je financiële buffer moet halen, omdat je te enthousiast van start bent gegaan.
Vooruitkijken voorkomt financiële stress
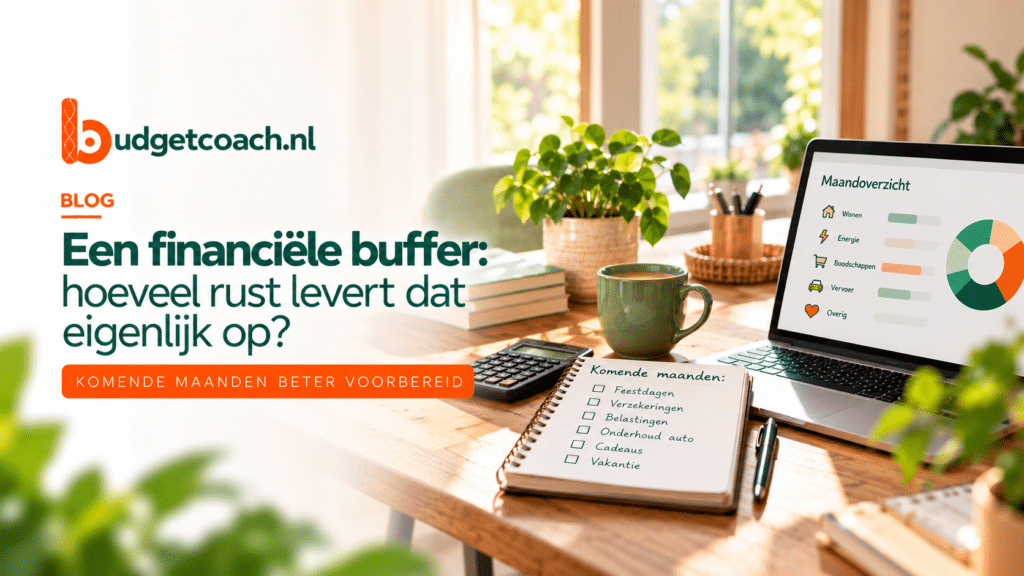
Een buffer opbouwen begint met vooruitkijken. Welke uitgaven komen eraan? Welke kosten keren ieder jaar terug? Zijn er de komende maanden grotere uitgaven te verwachten? En hoeveel ruimte blijft er over nadat alle vaste lasten en andere noodzakelijke uitgaven zijn betaald?
Dat overzicht helpt om onderscheid te maken tussen kosten die onverwacht komen en kosten die je eigenlijk al kunt zien aankomen. Jaarlijkse kosten zoals de keuring van je auto, gemeentelijke belastingen of uitgaven rond de feestdagen zijn bijvoorbeeld geen echte verrassingen. Als je weet dat ze eraan komen, kun je er rekening mee houden en er apart voor sparen.
Zo voorkom je dat je iedere keer opnieuw wordt verrast door kosten die eigenlijk te voorzien waren. En houd je je financiële buffer beschikbaar voor uitgaven die je niet of moeilijk kunt voorspellen.
Financiële vitaliteit is ook voorbereid zijn
Zowel een financiële buffer als vooruitkijken, zijn mooie voorbeelden van preventief werken aan financiële vitaliteit. Het gaat niet pas om financiële gezondheid wanneer iemand schulden heeft of moeite heeft om rond te komen. Ook iemand die financieel alles redelijk op orde heeft, kan baat hebben bij meer inzicht en voorbereiding.
Dat is relevant voor medewerkers én voor werkgevers. Als werkgever kun je financiële vitaliteit daarom breder benaderen dan alleen hulp bieden wanneer er al problemen zijn. Door medewerkers eerder inzicht en ondersteuning te bieden, help je hen om financieel sterker te staan.
Help medewerkers financieel vooruitkijken
Onze campagne ‘Financieel fit het najaar in’ draait om vooruitkijken, bewustwording en financiële voorbereiding op de laatste maanden van het jaar. Juist nu is het een goed moment om medewerkers te stimuleren hun financiële situatie onder de loep te nemen.
In het werkgeversportaal vind je kant-en-klare communicatiemiddelen, praktische hulpmiddelen en korte opdrachten om je medewerkers te stimuleren zelf aan de slag te gaan of hulp in te schakelen van een budgetcoach.
Een eenmalige sessie met een budgetcoach kan bijvoorbeeld een goed startpunt zijn: in één gesprek kijken medewerker en budgetcoach naar inkomsten, uitgaven, spaardoelen en plannen voor de komende tijd. Zo maak je financiële vitaliteit concreet én toegankelijk, ook voor medewerkers die op dit moment geen financiële problemen hebben.
Budgetcoach voor jouw werknemers
Help je medewerkers financieel fit te worden. Minder stress, meer focus en een lager verzuim. Goed voor hen én voor jouw organisatie.
Meer informatie