Geldzorgen nemen toe: hoe voorkom je dat medewerkers ermee blijven rondlopen?
De zorgen over energie, zorgkosten en vervoer zijn flink hoger dan een jaar geleden. Tegelijkertijd zijn steeds minder Nederlanders bereid hulp te vragen bij hun geldzaken. Wat betekent dat voor werkgevers?
De energierekening, boodschappen, zorgkosten, brandstof, verzekeringen en alle andere vaste lasten. Voor veel Nederlanders is het iedere maand opnieuw rekenen. En hoewel niet iedereen moeite heeft om rond te komen, kunnen zorgen over geld wel degelijk aanwezig zijn.
De nieuwste cijfers uit de Nationale Monitor Geldzorgen van Wijzer in geldzaken laten zien dat financiële onzekerheid voor veel Nederlanders een belangrijk thema blijft. Vooral de zorgen over energie en vervoer vallen op.
En er is nog een ontwikkeling die minstens zo belangrijk is: steeds minder Nederlanders geven aan hulp te willen vragen bij hun geldzaken.
Voor werkgevers is dat een belangrijk signaal. Want hoe weet je of medewerkers financiële zorgen hebben als ze daar zelf niet over beginnen?
Zorgen over energie, zorgkosten en vervoer blijven een belangrijk aandachtspunt
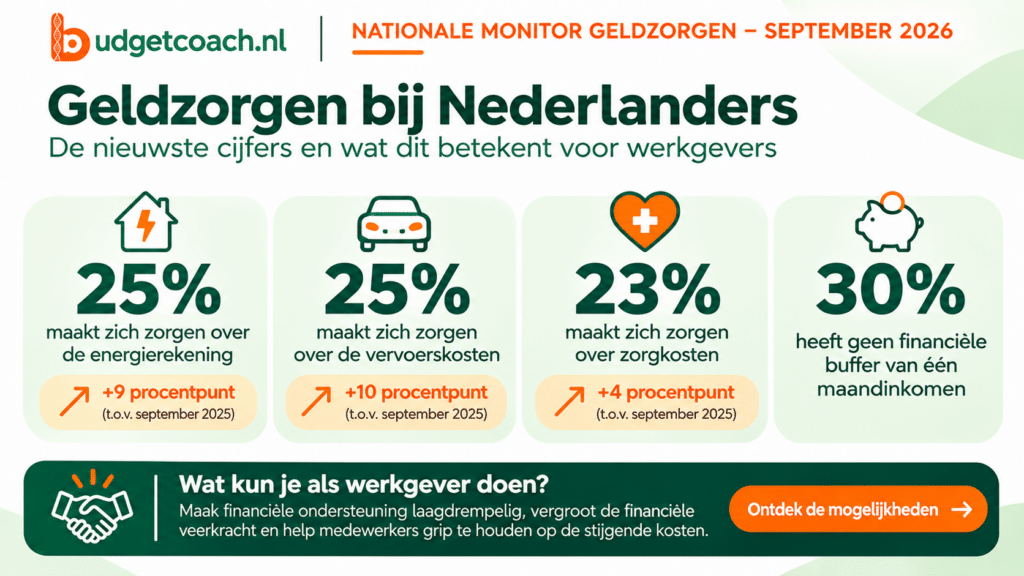
Uit de meting van september 2026 blijkt dat 25% van de Nederlanders zich zorgen maakt over de energierekening. Een jaar eerder was dat nog 16%.
Dat is een stijging van 9 procentpunt.
Ook de zorgen over vervoerskosten zijn toegenomen. In juni 2026 maakte 21% zich hierover zorgen. In september was dat gestegen naar 25%. Vergeleken met september 2025, toen dit 15% was, gaat het zelfs om een stijging van 10 procentpunt.
Dat zijn opvallende ontwikkelingen.
Want energie en vervoer zijn voor veel mensen geen uitgaven die ze zomaar kunnen schrappen. Je woning moet verwarmd worden en wie voor het werk afhankelijk is van een auto, heeft niet altijd een alternatief.
Daarnaast maakt 23% van de Nederlanders zich zorgen over zorgkosten. Een jaar eerder was dat nog 19%, een stijging van 4 procentpunt. Ook zorgkosten zijn niet altijd te vermijden. Denk aan het eigen risico of medische kosten die niet volledig worden vergoed. Dit kan voor extra financiële onzekerheid zorgen.
Juist dat kan financiële onzekerheid veroorzaken. Wat als de energierekening hoger uitvalt? Wat als de auto onverwacht naar de garage moet? En hoeveel ruimte blijft er daarna nog over voor andere uitgaven?
Geldzorgen ontstaan niet pas wanneer iemand de rekeningen niet meer kan betalen.
Ook de onzekerheid over wat er financieel nog aankomt, kan voor onrust zorgen.
30% heeft geen buffer van één maandinkomen
Een ander belangrijk cijfer uit de monitor: 30% van de Nederlanders heeft geen financiële buffer ter grootte van één maandinkomen.
Dat betekent niet automatisch dat deze mensen financiële problemen hebben. Maar het laat wel zien hoe kwetsbaar een financiële situatie kan zijn wanneer er onverwachte kosten ontstaan.
Een kapotte wasmachine, een reparatie aan de auto of een onverwacht hoge rekening kan dan behoorlijk wat impact hebben.
En juist in de laatste maanden van het jaar komen er voor veel huishoudens extra uitgaven bij. Denk aan cadeaus, feestdagen, etentjes en activiteiten met familie en vrienden.
Wie weinig financiële ruimte heeft, moet daar soms zorgvuldig voor plannen.
Een financiële buffer geeft niet alleen de mogelijkheid om onverwachte uitgaven op te vangen. Het kan ook rust geven. Je weet dat een tegenvaller niet meteen gevolgen hoeft te hebben voor de rest van je maandbudget. Daarom kijken onze budgetcoaches niet alleen naar de financiële situatie van vandaag, maar juist ook naar wat er de komende maanden aankomt.
Steeds minder Nederlanders zijn bereid hulp te vragen
Misschien is dit voor werkgevers wel een van de belangrijkste ontwikkelingen uit de monitor.
In maart 2026 gaf 40% van de Nederlanders aan bereid te zijn hulp te vragen bij geldzaken. In september was dat nog maar 33%.
Een daling van 7 procentpunt in zes maanden.
Dat betekent niet automatisch dat mensen die hulp nodig hebben deze ook daadwerkelijk weigeren. Maar het laat wel zien dat de bereidheid om hulp te vragen onder druk staat. En daar zit voor werkgevers een uitdaging.
Want financiële zorgen zijn lang niet altijd zichtbaar op de werkvloer.
Een medewerker kan iedere dag gewoon op het werk verschijnen, afspraken nakomen en goed functioneren, terwijl er thuis voortdurend wordt gerekend om alles betaald te krijgen.
Bovendien kun je aan iemands salaris niet aflezen hoeveel financiële ruimte iemand daadwerkelijk heeft. Een medewerker met een goed inkomen kan hoge woonlasten hebben, weinig spaargeld achter de hand houden of te maken krijgen met onverwachte uitgaven. Terwijl een collega met een lager inkomen misschien juist veel financiële overzicht en een goede buffer heeft opgebouwd.
Financiële zorgen zijn niet voorbehouden aan medewerkers met een laag inkomen.
Daarom is het belangrijk om financiële ondersteuning toegankelijk te maken voor iedereen.
Waarom wachten tot medewerkers zelf aan de bel trekken?
Veel organisaties hebben inmiddels aandacht voor financiële vitaliteit. Er zijn regelingen, medewerkers kunnen ondersteuning krijgen en soms is er zelfs budgetcoaching beschikbaar.
Maar weten medewerkers dat ook?
En misschien nog belangrijker: voelen ze zich voldoende op hun gemak om er gebruik van te maken? Wanneer financiële ondersteuning vooral onder de aandacht komt bij loonbeslag, schulden of andere zichtbare problemen, ontstaat al snel het beeld dat budgetcoaching alleen bedoeld is voor medewerkers die financieel vastlopen.
Terwijl dat helemaal niet zo hoeft te zijn.
Een gesprek met een budgetcoach kan juist helpen om problemen te voorkomen. Bijvoorbeeld wanneer iemand meer overzicht wil krijgen, wil sparen voor een financiële buffer of merkt dat de vaste lasten steeds meer ruimte innemen.
Je hoeft geen schulden te hebben om iets aan budgetcoaching te hebben.
Door financiële ondersteuning eerder onder de aandacht te brengen, maak je de stap om hulp te vragen kleiner.
Wat kun je als werkgever concreet doen?
Je hoeft als werkgever niet te weten welke medewerker financiële zorgen heeft om toch iets te kunnen betekenen.
Sterker nog: juist door het onderwerp breed onder de aandacht te brengen, voorkom je dat medewerkers zich persoonlijk aangesproken voelen.
1. Maak financiële vitaliteit een terugkerend onderwerp
Beperk aandacht voor geldzaken niet tot één campagne per jaar. Deel regelmatig praktische informatie over bijvoorbeeld energiekosten, financiële buffers, vaste lasten en het plannen van grotere uitgaven. Zo wordt financiële bewustwording een normaal onderdeel van duurzame inzetbaarheid.
2. Help medewerkers vooruitkijken
De zorgen over energie en vervoer maken duidelijk hoe belangrijk het is om inzicht te hebben in toekomstige uitgaven. Laat medewerkers bijvoorbeeld eens kijken naar hun energiekosten, woon-werkverkeer, jaarlijkse rekeningen en verwachte uitgaven voor de komende maanden. Een geldkalender of financiële check kan hierbij helpen. Deze materialen staan gratis voor je klaar in onze werkgeversportaal.
3. Benadruk dat budgetcoaching preventief ingezet kan worden
Maak duidelijk dat medewerkers ook terechtkunnen wanneer ze hun financiën redelijk op orde hebben. Misschien willen ze meer grip krijgen op hun maandbudget, een financiële buffer opbouwen of kijken waar nog ruimte zit om te sparen. Ook daarvoor is een budgetcoach er.
4. Zorg voor een laagdrempelige en vertrouwelijke aanmeldroute
Medewerkers moeten weten waar ze terechtkunnen en erop kunnen vertrouwen dat hun persoonlijke financiële situatie niet met hun werkgever wordt gedeeld.
Dat vertrouwen is essentieel om de stap naar ondersteuning gemakkelijker te maken.
Financiële vitaliteit begint niet bij schulden, maar bij bewustwording
De cijfers uit de Nationale Monitor Geldzorgen laten zien waarom preventieve aandacht voor financiële gezondheid belangrijk blijft.
Niet omdat iedere medewerker financiële problemen heeft. En ook niet omdat iedere geldzorg automatisch tot ernstige stress leidt. Maar omdat inzicht, voorbereiding en het kunnen opvangen van onverwachte uitgaven een groot verschil kunnen maken in hoe iemand zijn financiële situatie ervaart. Wie weet wat er binnenkomt, wat eruit gaat en welke uitgaven eraan komen, kan bewustere keuzes maken. En wie merkt dat er onvoldoende ruimte is, kan eerder ondersteuning zoeken. Daar ligt ook een belangrijke rol voor werkgevers.
Niet door financiële problemen van medewerkers over te nemen, maar door hen de mogelijkheid te bieden om zelf financieel sterker te staan.
Help medewerkers financieel voorbereid het jaar af te sluiten
November is een goed moment om financiële vitaliteit opnieuw onder de aandacht te brengen.
De energiekosten in de winter, de feestdagen en andere uitgaven aan het einde van het jaar maken vooruitkijken juist nu relevant.
Met onze campagne ‘Financieel fit het najaar in’ helpen we werkgevers om medewerkers op een toegankelijke manier bewust te maken van hun financiële situatie.
In ons werkgeversportaal staan kant-en-klare communicatiemiddelen, nieuwsbrieven, posters, intranetberichten, teamsbanners, een geldkalender en praktische tips die organisaties direct kunnen inzetten. Daarnaast kunnen medewerkers via hun werkgever gebruikmaken van budgetcoaching. Dat kan ook met een eenmalige financiële check, waarbij de budgetcoach samen met de medewerker kijkt naar inkomsten, uitgaven, financiële ruimte en de plannen voor de komende tijd.
Bron: Wijzer in geldzaken, Nationale Monitor Geldzorgen, meting september 2026. Vergelijkingen met eerdere metingen zijn waar aangegeven opgenomen.
Budgetcoach voor jouw werknemers
Help je medewerkers financieel fit te worden. Minder stress, meer focus en een lager verzuim. Goed voor hen én voor jouw organisatie.
Meer informatie